天孚通信 最"吝啬"的5G核心股,业绩不爆发估值难消化
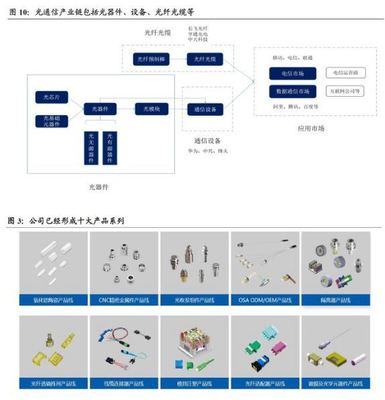
在5G产业链中,光通信设备销售是备受关注的一环,而天孚通信作为光器件领域的核心供应商,却因其“吝啬”的分红策略和较高的估值水平引发市场热议。有观点认为,除非公司业绩迎来大爆发,否则当前估值难以消化。
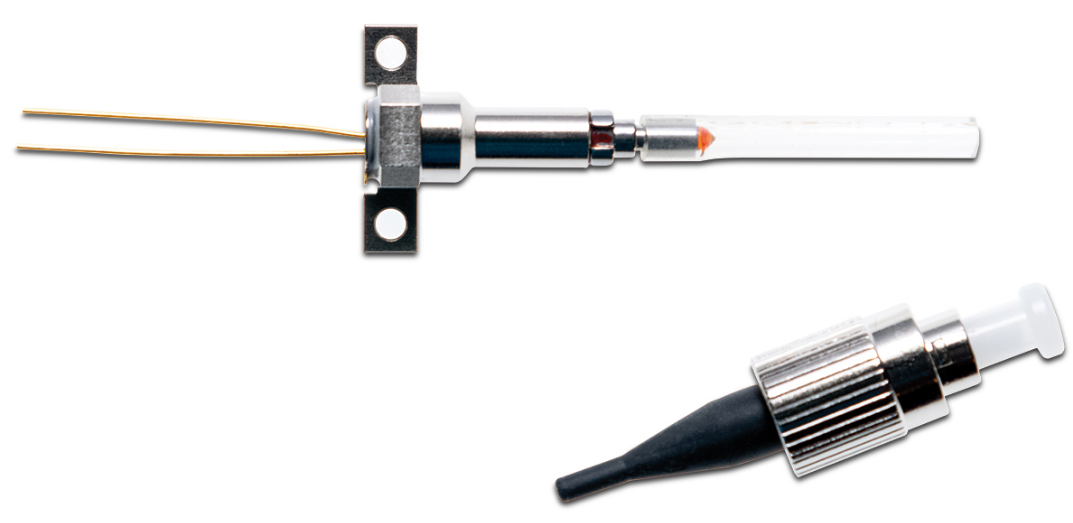
天孚通信主营业务为光通信器件及其配套产品的研发、生产和销售,产品广泛应用于光纤通信、数据中心等领域。随着5G建设的推进,公司业绩保持增长,但分红方面却显得颇为“吝啬”。数据显示,公司近年来分红比例较低,与同行业公司相比略显保守。这种“吝啬”的形象,与其在5G核心股中的地位形成反差。
分析人士指出,天孚通信当前估值水平已反映了市场对5G发展的乐观预期,但若业绩不能持续超预期增长,高估值将面临压力。从光通信设备销售情况看,行业竞争激烈,价格压力较大,公司需通过技术创新和成本控制来维持毛利率。5G建设周期存在不确定性,若下游需求放缓,可能影响公司业绩增速。
值得注意的是,天孚通信在光器件领域具备一定的技术优势,客户覆盖国内外主流通信设备商。随着5G网络的深度覆盖和数据中心需求的增长,公司有望受益。但短期内,业绩爆发式增长的可能性有限,估值消化仍需时间。
投资者应关注公司的季度业绩表现、光通信设备销售数据以及分红政策的变化。在估值偏高的情况下,需警惕业绩不及预期带来的回调风险。天孚通信作为5G核心股,长期发展前景值得期待,但当前估值水平下,业绩能否大爆发成为关键。
如若转载,请注明出处:http://www.ybkjgs.com/product/34.html
更新时间:2026-10-23 16:48:36