AI时代最大赢家?光通信设备爆发前夜,受益公司名单震惊出炉
当英伟达的市值如火箭般蹿升,当各大科技巨头疯狂抢购GPU搭建AI算力集群,一场围绕算力基础设施的“军备竞赛”早已悄然打响。而在聚光灯之外,一个更为底层、甚至更为关键的赛道正在迎来它的“爆发前夜”——光通信设备。
为什么是光通信?
AI大模型的训练和推理,本质上是海量数据在成千上万颗GPU之间的高速流转。传统的数据中心网络以电信号交换为主,但在800G、1.6T甚至更高速率的时代,电交换的功耗、延迟和带宽瓶颈愈发突出。光通信凭借低损耗、大带宽、抗电磁干扰等优势,成为连接AI算力集群的“神经系统”。
可以说,没有光通信,就没有算力集群;没有高速光模块,就没有AI的飞速迭代。
爆发前夜的三大信号
第一,需求端引爆。全球头部云厂商2025年资本开支指引普遍上调,其中网络设备(尤其是光模块)的占比显著提升。据行业测算,一座万卡GPU集群需要数万个高速光模块,AI服务器带来的光模块需求是传统服务器的5-10倍。
第二,技术迭代加速。800G光模块正大规模出货,1.6T已进入送样阶段,硅光、CPO(共封装光学)、LPO(线性驱动可插拔光学)等新技术路线百花齐放。速率翻倍意味着单价提升,也意味着新一轮份额重新分配。
第三,国产替代深入。中国光模块厂商在全球市场份额已超过50%,在高速率产品上更是占据主导。从光芯片、光器件到光模块,产业链自主可控能力持续增强,为国内公司打开了更大的成长空间。
受益公司名单震惊出炉
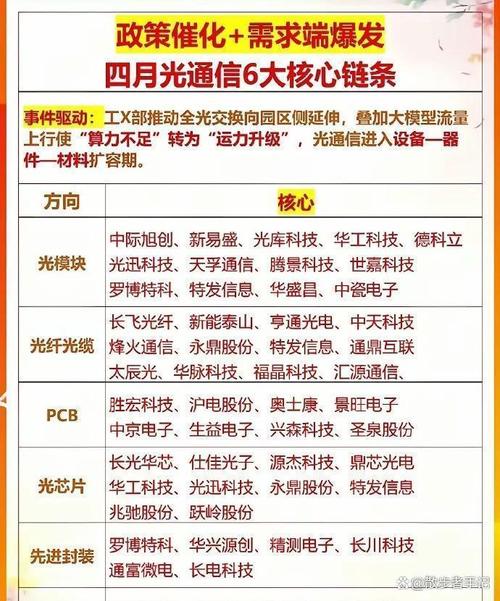
结合产业链调研与公开信息,以下公司被视为本轮光通信设备爆发的核心受益标的:
第一梯队:光模块龙头
- 中际旭创:全球高速光模块出货量第一,800G产品率先放量,深度绑定英伟达、谷歌等大客户,1.6T产品领先行业。
- 新易盛:800G及1.6T光模块进展迅猛,海外大客户拓展超预期,盈利能力持续提升。
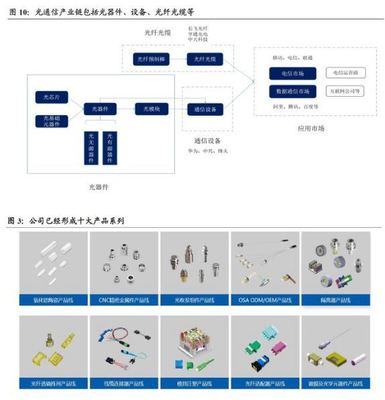
- 天孚通信:光器件平台型龙头,为光模块厂商提供关键无源器件及有源封装代工,受益于全行业放量。
第二梯队:光芯片与光器件
- 源杰科技:国产高速激光器芯片稀缺标的,25G/50G产品已批量出货,更高速率在研。
- 光迅科技:国内光通信器件龙头,具备光芯片-器件-模块全产业链能力,受益于国内算力自主需求。
- 博创科技:AWG、硅光等器件供应商,与海外大客户合作紧密。
第三梯队:光纤光缆与连接
- 长飞光纤:全球光纤预制棒及光纤龙头,受益于数据中心互联(DCI)需求增长。
- 亨通光电:海缆与光通信双轮驱动,积极拓展数据中心光互联业务。
- 太辰光:MPO/MTP连接器龙头,数据中心高密度光连接核心供应商,直接受益于800G时代连接器用量倍增。
第四梯队:设备与交换机
- 中兴通讯:国内ICT设备龙头,AI交换机及光网络设备有望受益于国内智算中心建设。
- 紫光股份:旗下新华三在数据中心交换机领域份额领先,光通信设备协同效应显著。
风险与展望
尽管前景广阔,但投资者也需警惕以下风险:一是AI算力投资进度不及预期;二是行业竞争加剧导致毛利率下滑;三是新技术路线(如CPO)对传统可插拔光模块的替代冲击;四是国际地缘政治对供应链的扰动。
AI对算力的渴求远未结束,光通信作为算力网络的“血管”,其战略价值正在被重新定价。2025年,或许是光通信设备真正从“幕后”走向“台前”的爆发之年。而这份受益公司名单,或许只是这场长期盛宴的开始。
(本文不构成任何投资建议,据此操作风险自担。)
如若转载,请注明出处:http://www.ybkjgs.com/product/23.html
更新时间:2026-10-23 20:23:58