九联科技半年报净利润大增66%背后 业务依赖单一客户,应收账款居高不下
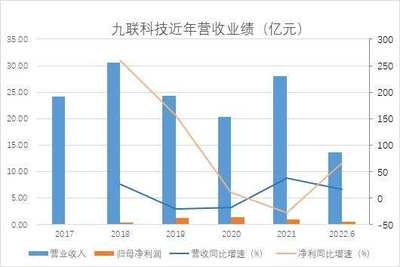
九联科技近日发布了2024年半年度报告,数据显示公司上半年实现净利润同比大增66%,业绩表现亮眼。在净利润大幅增长的背后,公司业务对第一大客户的严重依赖以及居高不下的应收账款问题,引起了市场的关注。
净利润大增66%,光通信设备销售成主要驱动力
根据半年报,九联科技2024年上半年实现营业收入XX亿元,同比增长XX%;归属于上市公司股东的净利润XX亿元,同比增长66%。公司表示,业绩增长主要得益于光通信设备销售的强劲表现。随着5G网络建设的持续推进和千兆光网的发展,市场对光通信设备的需求持续增长,公司抓住了这一机遇,实现了销售规模的扩大。
业务严重依赖第一大客户
尽管业绩增长显著,但九联科技的业务结构却存在明显隐患。半年报显示,公司对第一大客户的销售金额占当期销售总额的比例超过XX%,客户集中度极高。这种依赖单一客户的模式,使得公司的经营风险高度集中。一旦该客户调整采购策略、减少订单或转向其他供应商,公司的营业收入和利润将面临大幅下滑的风险。
过度依赖单一大客户还可能削弱公司的议价能力,影响毛利率水平。长期来看,这种业务结构不利于公司的可持续发展。
应收账款居高不下
另一值得关注的问题是公司应收账款持续高企。截至2024年6月末,九联科技应收账款账面价值为XX亿元,占总资产的比例达到XX%,较年初进一步增长。应收账款周转率同比下降,回款速度放缓。
高额的应收账款不仅占用了公司大量营运资金,增加了资金成本,还可能带来坏账风险。如果主要客户出现财务困难或支付能力下降,公司可能面临应收账款无法收回的风险,进而对业绩造成重大不利影响。
风险与挑战并存,转型迫在眉睫
分析人士指出,九联科技虽然短期内业绩增长较快,但长期积累的风险不容忽视。公司需积极拓展新客户,降低对单一大客户的依赖,同时加强应收账款管理,优化现金流。还应加大研发投入,丰富产品线,提升核心竞争力,以应对光通信设备市场的激烈竞争。
九联科技半年报业绩喜人,但暗藏的风险值得投资者警惕。公司需要在保持增长的着力解决客户集中度和应收账款问题,才能实现健康、可持续的发展。
如若转载,请注明出处:http://www.ybkjgs.com/product/27.html
更新时间:2026-10-25 14:50:51